Apărăm contribuabilii în raporturile litigioase cu autoritățile fiscale.
Gestionăm litigii fiscale complexe, de la analiza actelor emise în cadrul inspecției fiscale și formularea contestației administrative până la reprezentarea în fața instanțelor de contencios administrativ și fiscal. Urmărim atât legalitatea actelor fiscale, cât și corecta stabilire a situației de fapt și a obligațiilor fiscale.** Construim apărarea prin analiza atentă a documentelor, a probelor, a jurisprudenței și a normelor de drept fiscal național și european. SĂVESCU & ASOCIAȚII este o firmă de litigatori. În materia fiscală, aceasta înseamnă că analizăm fiecare etapă și din perspectiva procesului care poate urma. Un litigiu fiscal se pregătește adesea înainte de sesizarea instanței.
Litigii împotriva autorităților fiscale. Reprezentăm persoane juridice și persoane fizice în litigii privind acte emise de ANAF și de autoritățile fiscale locale. Gestionăm, între altele, cauze privind:
– decizii de impunere și alte acte administrativ-fiscale
– TVA
– impozit pe profit și impozit pe venit
– refuzul sau limitarea dreptului de deducere
– reconsiderarea unor operațiuni sau raporturi juridice
– obligații fiscale accesorii
– măsuri asigurătorii
– executare silită fiscală
– refuzuri de restituire sau rambursare
– alte creanțe fiscale și obligații stabilite de autoritățile fiscale.
În fiecare cauză identificăm nu numai norma fiscală aplicabilă, ci și faptele pe care autoritatea și-a construit concluzia și probele prin care acele fapte pot fi confirmate sau combătute.
Inspecția fiscală. Un litigiu fiscal poate începe în realitate în timpul inspecției fiscale. Constatările făcute în această etapă, documentele prezentate, explicațiile oferite și modul în care contribuabilul răspunde solicitărilor inspectorilor pot influența semnificativ actele fiscale emise ulterior. Acordăm asistență juridică în cursul inspecțiilor și controalelor fiscale. Analizăm problemele identificate de echipa de control, documentele relevante, argumentele contribuabilului și consecințele juridice ale constatărilor avute în vedere. Atunci când există premisele unui litigiu, pregătim poziția contribuabilului având în vedere și etapele care pot urma: **contestația fiscală și procesul în fața instanței.
Analiza actelor administrativ-fiscale. Analizăm rapoarte de inspecție fiscală, decizii de impunere și celelalte acte emise de autoritățile fiscale. Verificăm atât respectarea normelor de drept material, cât și legalitatea procedurii prin care obligațiile fiscale au fost stabilite. O decizie de impunere trebuie analizată împreună cu documentele și constatările pe care se întemeiază. Întrebările sunt concrete:
– Ce operațiune a fost analizată?
– Ce situație de fapt a reținut autoritatea?
– Prin ce probe?
– Ce normă juridică a aplicat?
– Este concluzia fiscală consecința corectă a acelor fapte?
În litigiile fiscale complexe, răspunsurile la aceste întrebări construiesc cauza.
Contestația fiscală. Formulăm și susținem contestații împotriva actelor administrativ-fiscale. Pentru noi, contestația administrativă nu este o simplă etapă formală înaintea procesului. Este momentul în care trebuie identificate riguros criticile privind situația de fapt, interpretarea normelor fiscale, probele și calculul obligațiilor stabilite de autoritate. O critică importantă omisă sau o probă insuficient explicată poate avea consecințe asupra evoluției ulterioare a disputei. De aceea, construim contestația având în vedere întregul litigiu, inclusiv perspectiva examinării cauzei de către instanță.
Anularea actelor administrativ-fiscale. Reprezentăm contribuabilii în acțiuni privind anularea actelor administrativ-fiscale. Contestăm actele atunci când obligația fiscală a fost stabilită prin aplicarea greșită a legii, printr-o calificare juridică necorespunzătoare a operațiunilor, prin stabilirea eronată a situației de fapt sau prin încălcarea regulilor procedurale relevante. În fața instanței reconstruim operațiunile analizate și confruntăm raționamentul autorității cu documentele, probele și normele juridice aplicabile. Faptul că o obligație fiscală a fost stabilită printr-un act al autorității nu înseamnă că existența și întinderea ei nu mai pot fi verificate. Acesta este rolul controlului jurisdicțional.
Suspendarea executării. Uneori, simpla contestare a unui act fiscal nu este suficientă pentru protejarea contribuabilului. Executarea obligațiilor stabilite de autoritate poate produce consecințe importante asupra patrimoniului, lichidității și activității curente înainte ca instanța să se pronunțe definitiv asupra legalității actului. În cauzele în care sunt îndeplinite condițiile legale, formulăm și susținem cereri de suspendare a executării actelor administrativ-fiscale. Analizăm această posibilitate de la începutul disputei, nu numai după declanșarea executării. În litigiile fiscale, protecția eficientă a clientului presupune uneori atât contestarea obligației, cât și limitarea efectelor acesteia pe durata procesului.
Măsuri asigurătorii. Măsurile asigurătorii pot afecta imediat patrimoniul și activitatea contribuabilului. Contestăm asemenea măsuri atunci când sunt nelegale sau atunci când condițiile și întinderea lor nu sunt justificate de situația concretă. Analizăm temeiul măsurii, motivele invocate de autoritate, bunurile afectate și raportul dintre scopul urmărit și consecințele suportate de contribuabil. Caracterul fiscal al creanței nu înlătură necesitatea respectării condițiilor legale pentru indisponibilizarea patrimoniului.
Executarea silită fiscală. Reprezentăm contribuabilii și în litigii privind executarea silită fiscală. Verificăm titlurile și actele de executare, creanța urmărită, procedura utilizată și respectarea drepturilor contribuabilului. Executarea silită poate ridica probleme distincte față de legalitatea actului prin care obligația fiscală a fost stabilită. De aceea, analizăm separat ce se execută, în baza cărui titlu, prin ce acte și în ce limite. Atunci când situația o impune, coordonăm contestarea executării cu litigiul privind creanța fiscală însăși.
TVA. Litigiile privind TVA se numără printre cauzele fiscale care necesită o analiză deosebit de atentă a faptelor. Existența operațiunii, documentele, circuitul bunurilor sau serviciilor, conduita contribuabilului și condițiile în care acesta a acționat pot deveni elemente decisive. În asemenea litigii analizăm operațiunea economică în ansamblul său, nu numai documentul individual reținut de autoritate. Dreptul TVA este puternic influențat de dreptul Uniunii Europene și de jurisprudența Curții de Justiție a Uniunii Europene. De aceea, atunci când cauza o cere, interpretarea legislației naționale este realizată împreună cu normele și jurisprudența europeană relevante.
Impozit pe profit și impozit pe venit. Gestionăm litigii privind stabilirea bazei impozabile, deductibilitatea cheltuielilor, calificarea fiscală a veniturilor și cheltuielilor și alte probleme legate de impozitarea persoanelor juridice sau fizice. În asemenea cauze, calificarea fiscală nu poate fi desprinsă de realitatea economică și juridică a operațiunii. Analizăm contractele, documentele contabile și comerciale, fluxurile economice și justificările prezentate de contribuabil și de autoritatea fiscală. Un litigiu fiscal complex este rareori rezolvat prin lectura izolată a unei singure dispoziții legale, trebuie înțeleasă operațiunea.
Proba în litigiile fiscale. În litigiile fiscale, documentele sunt esențiale. Contractele, facturile, documentele contabile, corespondența, rapoartele, documentele bancare, evidențele electronice și celelalte înscrisuri privind operațiunile analizate pot determina rezultatul disputei. Un argument fiscal corect trebuie susținut de situația de fapt demonstrată. De aceea, reconstruim operațiunile și cronologia lor și verificăm dacă interpretarea autorității corespunde documentelor existente. Urmărim nu numai ceea ce autoritatea afirmă, ci și ce poate demonstra. În același mod, evaluăm ce trebuie să demonstreze contribuabilul și prin ce mijloace poate face acest lucru.
Expertiza. Unele litigii fiscale presupun analiza unui volum important de documente contabile, financiare sau tehnice. În asemenea cauze, expertiza poate avea un rol important în stabilirea situației de fapt și a consecințelor economice ale operațiunilor analizate. Pregătim obiectivele relevante, analizăm concluziile tehnice și le integrăm în strategia juridică a cauzei. Expertiza nu înlocuiește argumentul juridic. Trebuie însă să ofere instanței răspunsurile tehnice necesare pentru aplicarea corectă a legii.
Drept fiscal european. O parte importantă a dreptului fiscal, în special în materia TVA, nu poate fi analizată exclusiv prin raportare la legislația națională. Aplicăm normele relevante ale dreptului Uniunii Europene și jurisprudența Curții de Justiție a Uniunii Europene atunci când acestea sunt incidente. În cauzele în care soluționarea litigiului depinde de interpretarea dreptului Uniunii, analizăm și posibilitatea utilizării mecanismului trimiterii preliminare. Litigiul fiscal național poate fi, în același timp, un litigiu de drept european.
Fiscal și penal. Uneori, aceleași operațiuni economice fac simultan obiectul unui control fiscal și al unei investigații penale. În asemenea situații, explicațiile, documentele și pozițiile juridice formulate într-o procedură pot avea consecințe asupra celeilalte. Experiența noastră în litigii fiscale și drept penal al afacerilor permite abordarea coordonată a acestor cauze. Analizăm separat natura fiecărei proceduri, dar construim strategia ținând seama de ansamblul riscurilor juridice. O diferență de interpretare fiscală și o acuzație penală nu sunt același lucru și trebuie tratate potrivit regulilor proprii fiecărei materii.
Consecințele economice ale litigiului. Un litigiu fiscal nu privește numai o problemă juridică abstractă. O impunere poate afecta cash-flow-ul, investițiile, finanțările, raporturile cu partenerii comerciali și chiar continuitatea unei activități. De aceea, atunci când alegem strategia procesuală, analizăm și consecințele economice ale fiecărei variante. Litigiile fiscale cer precizie, strategie și înțelegerea consecințelor economice ale fiecărei soluții juridice. Scopul nostru este protejarea efectivă a interesului clientului, nu simpla parcurgere a unei proceduri.
Litigii construite pe fapte, probe și drept. În materia fiscală, autoritatea dispune de mecanisme instituționale puternice pentru stabilirea și recuperarea creanțelor. Contribuabilul dispune de dreptul de a contesta legalitatea și temeinicia măsurilor care îl privesc. Folosim aceste mijloace cu rigoare. Analizăm actele. Reconstruim faptele. Verificăm probele. Cercetăm jurisprudența. Contestăm interpretările pe care le considerăm nelegale și susținem poziția clientului în fața autorităților și a instanțelor.
Apărăm patrimoniul și drepturile contribuabilului.
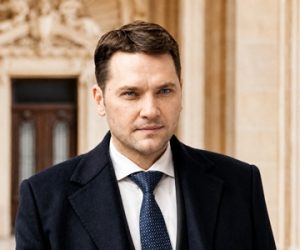 Av. dr. Dan Șova
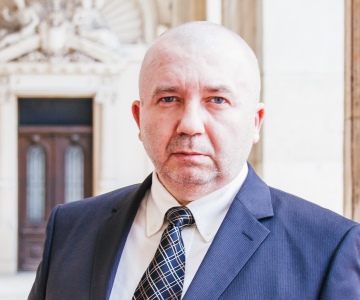 Av. dr. Andrei Săvescu
 Av. Răzvan Crăciunaș